

¿Estás pensando en empezar a invertir en crowdfunding inmobiliario, pero no sabes por dónde empezar? ¿Quieres conocer cuales son las principales plataformas que operan en España? ¿Cuáles son las principales diferencia y que riesgos estamos asumiendo en cada una de ellas?
Con este artículo quiero aportar claridad a quienes se acercan por primera vez al crowdfunding inmobiliario y no saben por dónde empezar. El objetivo de este artículo es analizar las principales plataformas de crowdfunding inmobiliario que operan en España, explicar sus ventajas e inconvenientes y saber qué riesgos asumimos como inversores en cada una de ellas.
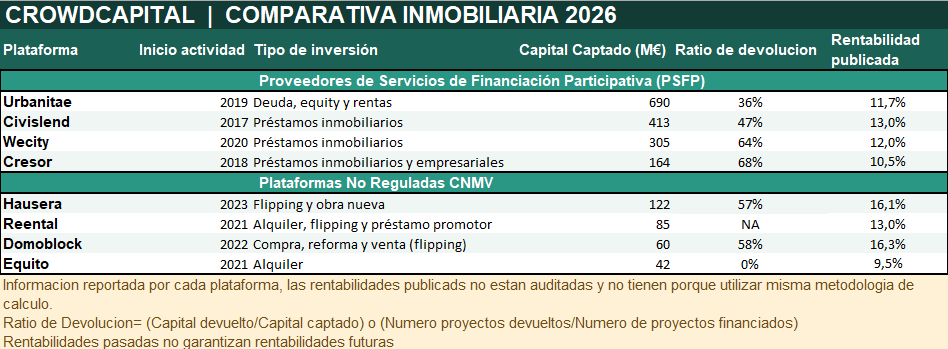
La siguiente tabla resume las principales plataformas que comentare a lo largo de este blog.
Mi experiencia invirtiendo en crowdfunding inmobiliario
Antes de empezar, quiero contaros brevemente mi experiencia en este sector.
Llevo más de cinco años invirtiendo en crowdfunding inmobiliario, durante los cuales he analizado numerosas plataformas y proyectos. Muchos de estos análisis detallados están disponibles en esta misma web.
Además, destino una parte relevante de mis ahorros a este tipo de inversiones, por lo que me tomo muy en serio el análisis de las plataformas, los proyectos que sacan y los riesgos asociados a cada operación.
Con este artículo quiero aportar algo de claridad a inversor que acaba de llegar al sector y no sabe por donde empezar.
Por otro lado, trabajo en el sector financiero, concretamente en la financiación bancaria de proyectos de energía e infraestructuras. Esta experiencia profesional me permite analizar las operaciones desde una perspectiva financiera, prestando especial atención a aspectos como las garantías, la estructura de financiación, la capacidad de repago y los riesgos asociados a cada proyecto.
1. Plataformas reguladas de crowdfunding inmobiliario (PSFP)
Empezamos por algunas de las plataformas más conocidas del sector: los Proveedores de Servicios de Financiación Participativa (PSFP), las mas conocidas son Urbanitae Civislend o wecity. Empiezo explicando estas platafomas ya que son las mas tiempo llevan operando, las plataformas mas grandes y las que tienen una regulacion mas conocida
Estas plataformas desarrollan fundamentalmente una actividad de intermediación financiera, conectando a promotores inmobiliarios que necesitan financiación para desarrollar sus proyectos con inversores interesados en obtener una rentabilidad por su dinero.
El funcionamiento es relativamente sencillo: un promotor presenta un proyecto a la plataforma, esta lo analiza y, si supera sus criterios de selección, lo pone a disposición de los inversores para que puedan participar en su financiación.
El tamaño de estas plataformas, su trayectoria y el hecho de operar bajo un marco regulatorio específico nos aportan una mayor seguridad a nivel de plataforma
Urbanitae
En el caso de Urbanitae, merece la pena hacer una mención especial por su trayectoria, el volumen de financiación alcanzado y su papel como una de las plataformas pioneras del crowdfunding inmobiliario en España. En 2019 lazo su primer proyecto, actualmente lleva cerca de 700 millones de euros financiados y más de 300 proyectos, habiéndose consolidado como uno de los principales referentes del sector.
Uno de sus puntos fuertes es la amplia variedad de oportunidades de inversión, que abarcan proyectos de equity, deuda y rentas. Además, cuenta con una línea de negocio denominada Direct Investments, que permite a los inversores adquirir inmuebles directamente y delegar su gestión en la plataforma.
Sin embargo, aunque Urbanitae ha experimentado un crecimiento espectacular en los últimos años, considero que esta expansión ha venido acompañada de un deterioro en la calidad de los proyectos financiados.
En mi caso, hace tiempo que dejé de invertir en Urbanitae, ya que es la plataforma en la que más incidencias he encontrado dentro de mi cartera. En los proyectos de equity, los retrasos respecto a los plazos inicialmente previstos han sido excesivamente frecuentes y no se han alcanzado las rentabilidades objetivo, mientras que, en los proyectos de deuda, también me he encontrado algún proyecto problemático. Eso sí, hay un aspecto importante que quiero destacar: hasta la fecha, no he perdido dinero en ninguno de los más de 80 proyectos en los que he invertido a través de Urbanitae.
Civislend y Wecity
He decidido analizar Civislend y Wecity conjuntamente, ya que ambas plataformas ofrecen un producto de inversión bastante similar. Su actividad se centra principalmente en la financiación de promociones inmobiliarias mediante préstamos, entre los que encontramos tanto financiaciones puente para la adquisición de suelo como préstamos promotor destinados al desarrollo de proyectos residenciales.
Ambas plataformas están especializadas en proyectos de deuda, con rentabilidades objetivo que suelen situarse entre el 10% y el 12% anual y plazos de inversión que van desde unos pocos meses hasta aproximadamente dos años. Además, cuentan con una trayectoria consolidada en el sector, Civislend empezó a sacar proyectos en 2018 y Wecity en 2020, actualmente tienen volúmenes de financiación superiores a los 400 millones de euros en el caso de Civislend y 300 millones de euros en el de Wecity.
Llevo varios años invirtiendo a través de ambas plataformas y, hasta la fecha, mi experiencia ha sido muy positiva. He recuperado el capital y los intereses de todas las operaciones que han finalizado, considero que la gestión de ambas plataformas es buena y, en general, estoy satisfecho con la calidad de los préstamos que han ofrecido. Casi todas las semanas sacan algún proyecto nuevo a financiar.
Personalmente, suelo priorizar proyectos que cuentan con licencia de obras concedida, un buen nivel de preventas y una aportación de capital propio por parte del promotor de, al menos, el 30 %. Por el contrario, intento evitar las operaciones destinadas exclusivamente a financiar la adquisición de suelo, así como aquellas en las que la aportación de equity del promotor es reducida.
En definitiva, son dos plataformas con las que estoy satisfecho y en las que tengo intención de seguir invirtiendo, siempre que los proyectos cumplan mis criterios de selección
Stockcrowd In (Ahora llamada Cresor)
Es una de las plataformas con mayor trayectoria del sector, habiendo lanzado sus primeros proyectos inmobiliarios en 2018. Su actividad se centra principalmente en la financiación mediante préstamos, tanto para proyectos inmobiliarios como para empresas.
En el ámbito inmobiliario, la plataforma presenta un buen funcionamiento. Aunque publica menos oportunidades de inversión que Civislend o Wecity, considero que es una alternativa interesante para diversificar nuestra cartera.
Hasta la fecha, ha financiado más de 160 millones de euros. Uno de sus puntos fuertes es la transparencia, ya que dispone de una sección de estadísticas donde podemos consultar la rentabilidad obtenida por sus proyectos, que se sitúa en torno al 10%-12%. Os dejo el enlace con su sección de estadísticas que os recomiendo que lo leáis https://www.cresor.com/es/estadisticas
En definitiva, es una plataforma consolidada y una opción bastante interesante dentro del crowdfunding inmobiliario.
BDKapital
BDKapital es una plataforma relativamente reciente dentro del sector del crowdfunding inmobiliario, que comenzó a publicar proyectos en 2023. A diferencia de las plataformas anteriomente comentadas BDKapital concentra su actividad principalmente en las Islas Canarias y, además de financiar proyectos inmobiliarios, también ofrece préstamos a empresas.
BDKapital apuesta por financiaciones inmobiliarias con un perfil de riesgo relativamente moderado, ofreciendo rentabilidades cercanas al 10% anual. Hasta octubre de 2026, la plataforma no registra ningún impago y sus proyectos están evolucionando favorablemente. Mi experiencia está siendo positiva, por lo que estoy incrementando progresivamente mi exposición a esta plataforma.
Si queréis conocerla más a fondo, podéis consultar mi análisis completo de BDKapital.
Resto Plataformas reguladas de crowdfunding inmobiliario (PSFP)
También he invertido en otras plataformas, como SodaCrowd, que opera en España desde el año 2025, o Fellow Funders, que, además de financiar proyectos inmobiliarios, ofrece préstamos al sector agrícola y financiación para startups.
En el caso de SodaCrowd, mi experiencia todavía es limitada, mientras que en Fellow Funders mis inversiones se concentran en operaciones ajenas al sector inmobiliario.
2. Plataformas no reguladas por la CNMV
Si la primera ronda trajo las plataformas Proveedores de Servicios de Financiación Participativa (PSFP), la segunda ronda consiste en promotores yendo directamente al pequeño inversor a buscar el capital a la levantar el dinero sin intermediarios financieros.
El auge del crowdfunding inmobiliario está suponiendo una pequeña revolución en la financiación del sector, al permitir conectar directamente a promotores e inversores particulares. Tradicionalmente, los ahorradores depositaban su dinero en los bancos a cambio de una remuneración reducida, mientras que estos lo prestaban a los promotores a tipos de interés más elevados y bajo condiciones más exigentes.
En un primer momento, surgieron las plataformas de financiación participativa (PSFP), que actúan como intermediarias entre promotores e inversores. Sin embargo, cada vez vemos más promotores que buscan captar financiación directamente de los pequeños inversores, reduciendo aún más la intermediación.
Este modelo puede generar un círculo virtuoso: si los promotores cumplen sus compromisos y devuelven el capital en los plazos previstos, aumentará la confianza de los inversores, facilitando futuras captaciones y reduciendo potencialmente los costes de financiación. Por el contrario, los incumplimientos pueden deteriorar esa confianza y dificultar el acceso a nuevos fondos.
En mi opinión, estamos solo al principio de esta transformación y, con el tiempo, veremos cada vez más empresas recurriendo directamente al ahorro de los particulares para financiar sus proyectos.
Estas platafomras son mas pequeñas, llevan menos tiempo operando y su regulacion no esta tan calara, por lo que hay que ser consciente a que nivel de plataforma tiene un mayor riesgo que plataformas consolidades como puedes ser Civilensd.
Equito
Equito es una plataforma fundada en 2021, especializada en inversiones en viviendas destinadas al alquiler. Su modelo de negocio consiste en adquirir inmuebles, reformarlos y ponerlos en alquiler, generando ingresos recurrentes para sus inversores. Sus oportunidades de inversión se concentran principalmente en la Comunidad Valenciana.
A diferencia de otras plataformas de crowdfunding inmobiliario, Equito ofrece un producto centrado en rentas periódicas. Esto permite a los inversores obtener ingresos mensuales relativamente predecibles, además de beneficiarse de una posible revalorización de los inmuebles.
No obstante, hay que tener presente que invertir en viviendas destinadas al alquiler implica asumir ciertos riesgos regulatorios (ya habréis visto las noticias ultimamente...). Dicho esto, considero que una de las principales ventajas de Equito frente a comprar una vivienda para alquilarla por nuestra cuenta es que delegamos la gestión en una empresa especializada, lo que nos ahorra muchos quebraderos de cabeza y puede reducir determinados riesgos operativos. Además, podemos diversificar nuestra inversión entre múltiples inmuebles, evitando concentrar todo nuestro patrimonio en una única propiedad.
En cuanto a sus principales cifras, Equito cuenta con:
- 39 millones de euros en propiedades bajo gestión.
- Más de 150 propiedades adquiridas.
- 9,5% de rentabilidad media.
En mi caso particular, mi mujer y yo tenemos una parte de nuestros ahorros invertida en Equito, que nos genera unos 200 € mensuales de ingresos recurrentes, con los que cubrimos algunos gastos familiares.
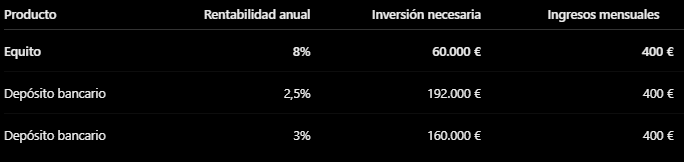
Creo que Equito puede resultar especialmente interesante para quienes buscan complementar sus ingresos con rentas periódicas. Por ejemplo, imaginemos una persona jubilada que quiere obtener 400 € mensuales adicionales para complementar su pensión. Con Equito, suponiendo una rentabilidad del 8% anual, necesitaría invertir unos 60.000 €, mientras que con un depósito bancario al 2,5% necesitaría casi 200.000 € para generar esos mismos ingresos. Os dejo un tabla comparativa de Equito vs la retibucion de dos depositos bancarios.
Además, creo que es importante tener presente el contexto económico en el que vivimos. Los gobiernos acumulan niveles de deuda pública cada vez más elevados, la presión para incrementar el gasto público sigue creciendo y las cuentas de muchas administraciones difícilmente cuadran. Ante esta situación, ¿Cuál es la opción mas fácil? imprimir dinero y devaluar la moneda.
Por eso, siendo conscientes del contexto actual, es fundamental buscar inversiones que nos permitan preservar nuestro poder adquisitivo a largo plazo y que se revaloricen en entornos de alta inflación.
Para quienes queráis profundizar, os dejo nuestro análisis completo de Equito, donde comento sus proyectos (también tienen proyectos de reforma y obra nueva), rentabilidades, comisiones y principales riesgos.
Reental
Reental es una de las plataformas más innovadoras del sector inmobiliario, especializada en la tokenización de activos mediante tecnología blockchain. Su modelo de negocio incluye todo el espectro de la actividad inmonniliaria, desde inversion en suelos, pasando por flippoing y proyectos de rentas. A diferencia de otras plataformas, tiene una clara vocación internacional, con proyectos en España pero tambien en Estados Unidos y Latinoamérica.
Para mí, uno de los aspectos más interesantes de Reental es que ofrece funcionalidades que todavía no encontramos en otras plataformas de crowdfunding inmobiliario, como un mercado secundario que permite comprar y vender tokens entre inversores, la posibilidad de obtener financiación utilizando nuestras inversiones como garantía y un programa de inversores premium que permite acceder a mayores rentabilidades.
Y es que, si lo pensamos, tiene todo el sentido del mundo que, si tenemos tokens de un inmueble destinado al alquiler, podamos venderlos a otro inversor sin necesidad de vender el inmueble. De la misma manera, si tenemos 20.000 € invertidos en tokens inmobiliarios, ¿por qué no íbamos a poder utilizarlos como garantía para solicitar un préstamo? Al fin y al cabo, es la mismo que hacemos cuando compramos una vivienda con una hipoteca,
Precisamente, creo que aquí reside uno de los grandes atractivos de la tokenización inmobiliaria: aportar mayor flexibilidad y nuevas posibilidades de financiación a una inversión tradicionalmente poco líquida, como es el sector inmobiliario. Al final es cuestión de tiempo, de que todo el sector vaya en esta dirección y que la regulación vaya evolucionando de la misma manera
En cuanto a sus resultados, las cifras reportadas por Reental a septiembre de 2026 son las siguientes:
- 125 millones de euros financiados.
- Más de 120 propiedades financiadas.
- 50 operaciones finalizadas, con una rentabilidad media del 12%.
Otro aspecto muy positivo es su transparencia, ya que publica los resultados de sus operaciones, tanto finalizadas como en curso. Hasta septiembre de 2026, ninguna de sus operaciones finalizadas había registrado pérdidas, aunque esto no garantiza que no puedan producirse en el futuro. Os dejo el siguiente link donde podeis ver la rentabilidad de todas sus inverisones,
En mi caso, Reental se ha convertido en una de mis plataformas favoritas y estoy incrementando progresivamente mi exposición, baiscamente porque al tner el estatus de SuperReental (para lo cual tienes que comprar una cantidad de sus tokens), que me permite acceder a rentabilidades adicionales de hasta un 5% en determinados proyectos, pudiendo superar el 15% anual.. Esta rentbailidad adicional, la obtienes porque te bonifican las comisiones.
Como principal inconveniente, destacaría que su funcionamiento es algo más complejo que el de las plataformas tradicionales, especialmente si no estás familiarizado con la tecnología blockchain. Además, su expansión internacional implica asumir riesgos asociados a diferentes mercados y a la gestión de sus socios locales.
En definitiva, considero que Reental es una alternativa muy interesante para diversificar nuestra cartera inmobiliaria, especialmente para quienes buscamos rentabilidades atractivas y este algo dispuestos a dedicar algo de tiempo a entender su funcionamiento.
Si queréis profundizar, os recomiendo consultar mi análisis completo de Reental, donde explico en detalle su funcionamiento, rentabilidades, riesgos y mi experiencia personal como inversor.
Domoblock
Domoblock es una plataforma española de inversión inmobiliaria que comenzó a financiar proyectos en 2022, especializada en la compra, rehabilitación y posterior venta de inmuebles. Su actividad se centra principalmente en operaciones de house flipping, es decir, adquirir viviendas con potencial de revalorización, reformarlas y venderlas en plazos relativamente cortos.
Domoblock actúa como promotor de sus propios proyectos, captando directamente el capital de los inversores. Esto le permite tener un mayor control sobre la ejecución de las operaciones, sin depender de intermediarios
En cuanto a sus principales cifras, a agosto de 2026 Domoblock cuenta con:
- 57 millones de euros invertidos.
- 69 proyectos financiados, de los cuales 41 han finalizado.
- 16,2% de TIR media en las operaciones finalizadas.
- 8,2 meses de duración media de los proyectos.
También destacaría su transparencia, ya que permite consultar públicamente las rentabilidades y los plazos reales de sus proyectos finalizados en el siguite enlace puedes ver su track record
Para quienes queráis profundizar, os dejo nuestro análisis completo de Domoblock.
Hausera
Hausera es una plataforma de inversión inmobiliaria que comenzó a comercializar sus primeros proyectos en 2023. Su modelo de negocio se centra principalmente en la compra, reforma y posterior venta de inmuebles (house flipping), aunque también ofrece operaciones destinadas al alquiler.
Al igual que Domoblock, Hausera actúa directamente como promotor de sus proyectos, captando financiación de los inversores sin recurrir a plataformas intermediarias. Inicialmente, su actividad se concentraba en Murcia y Cartagena, aunque en los últimos años ha ampliado su presencia a otras zonas de España e Italia.
En cuanto a sus principales cifras, según los datos publicados por la plataforma en octubre de 2026, Hausera cuenta con:
- 122 millones de euros financiados.
- 41 operaciones realizadas, de las cuales 23 han finalizado.
- 16,10% de rentabilidad histórica anualizada.
Podéis ver su track record publicado en el siguiente enlace: https://hausera.io/track-record/
Otras plataformas no reguladas por la CNMV
El sector de la inversión inmobiliaria sigue evolucionando y cada vez están apareciendo más plataformas que permiten a los promotores captar financiación directamente de los inversores, sin necesidad de intermediarios. Creo que estamos ante una tendencia que irá ganando peso en los próximos años, ya que este modelo puede beneficiar a ambas partes: los promotores acceden a una financiación más flexible y competitiva, mientras que los inversores pueden obtener mayores rentabilidades.
Una plataforma que todavía no he analizado en este artículo, por su menor tamaño, pero que me parece especialmente interesante es Equalice. Se trata de una plataforma navarra que comenzó a operar en 2024 y que está experimentando un crecimiento notable, habiendo captado ya más de 8 millones de euros. Si queréis conocerla mejor, podéis consultar nuestro análisis de Equalice.
Mi intención es seguir actualizando este artículo a medida que las plataformas vayan creciendo, consolidando sus modelos de negocio y ampliando su historial de operaciones finalizadas.
Por último, quiero terminar con un mensaje de cautela: ninguna plataforma es infalible. Estamos hablando de empresas relativamente jóvenes, especialmente en el caso de aquellas que captan financiación directamente sin actuar como plataformas reguladas por la CNMV. Por ello, considero fundamental no concentrar una parte excesiva de nuestro patrimonio en una única plataforma y aumentar nuestra exposición de forma progresiva, a medida que demuestren su capacidad para ejecutar proyectos, devolver el capital a los inversores y superar posibles dificultades.